


短時間勤務の「正規型労働者」を装った社会保険逃れに対する資格認定の厳格化
近年、個人事業主等に対して労働者として報酬を支払う一方で、それ以上の金額を「会費」「コンサルタント料」等の名目で徴収し、国民健康保険・国民年金を逃れて低額な保険料で社会保険に加入させる事例が問題視されています。
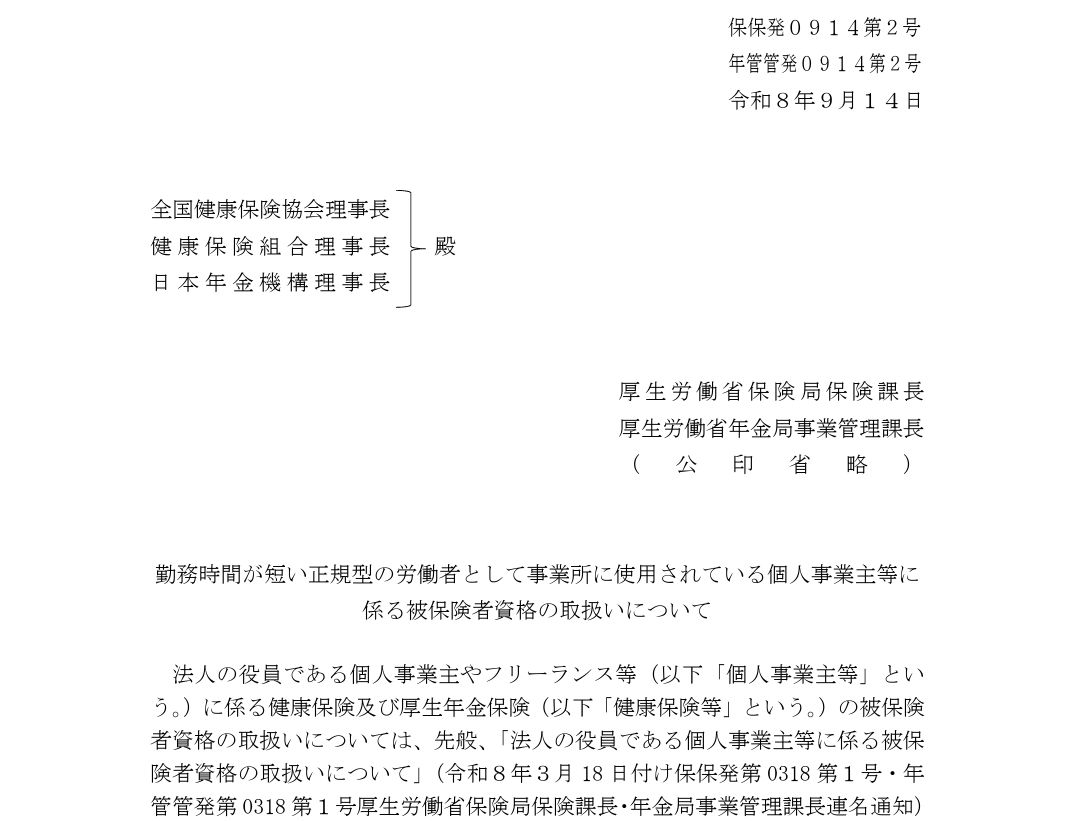
こうした問題に対し、厚生労働省は先日、「勤務時間が短い正規型の労働者として事業所に使用されている個人事業主等に係る被保険者資格の取扱いについて(保保発0914第2号 年管管発0914第2号 令和8年9月14日」という通知を発出し、個人事業主やフリーランス等を「勤務時間が極端に短い正規型の労働者」として形式的に雇用し、実質的な使用関係がないにもかかわらず社会保険(健康保険・厚生年金保険)の資格を取得させている不適切な事案における被保険者資格の判断基準を明確化しました。
健康保険等の被保険者資格は、事業所との「常用的使用関係」の有無により判断されますが、本通知では形式的な契約文言ではなく、労働時間や就労形態などの実態に照らし、以下の(1)および(2)の双方に該当する場合は原則として被保険者資格を有さない(常用関係がない)と定めています。
(1)報酬が業務の対価として経常的な支払いと認められない場合
- 労働者としての報酬を上回る額の会費等(勉強費・広告費・委託費等)を事業所やその関連法人に支払っている場合。
- 個人事業主としての業務委託費等が実質的な報酬原資になっている場合。
- 会費等が報酬と同額以下であっても、報酬の多くを会費等が占める状態が常態化している場合。
(2)業務が経常的な労務の提供と認められない場合
- 1週間または1ヶ月の労働時間が常態的に極端に短い場合。
- 業務内容が、単なる自己研さん(勉強会参加・アンケート回答)、協力・依頼レベルの報告、個人事業主間の相互互助的な連携、あるいは形式的な業務にとどまり、具体的指揮命令に基づく労務提供とは言えない場合。
いずれか一方に該当する場合であっても個別具体的に総合判断を行い、不適切な社会保険適用の防止を徹底するよう求めています。万が一、問題のある取り扱いを行っている場合には早急に是正しましょう。
 参考リンク
厚生労働省「勤務時間が短い正規型の労働者として事業所に使用されている個人事業主等に係る被保険者資格の取扱い等について」
https://www.mhlw.go.jp/stf/houdou/newpage_75927.html
(大津章敬)